La raíz del quehacer científico se encuentra en la formulación de preguntas sencillas, cuyas respuestas se transforman en un torrente capaz de despertar el interés de las mentes más brillantes y catapultar su potencial. Una muestra son los enigmas que involucran el azar y que, en pleno siglo XXI, pareciera natural contar con respuestas bien fundamentadas sobre la evolución de fenómenos como la natalidad o mortalidad de una población, los patrones de consumo, la inflación o la cotización de divisas.
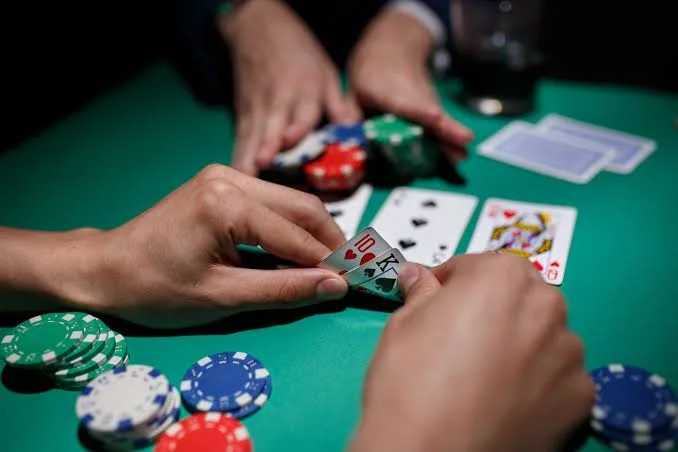
La probabilidad nació con Pascal y Fermat al repartir una apuesta interrumpida.
Estos fenómenos varían por razones que valdría la pena comprender, sobre todo para quienes toman decisiones, definen políticas públicas o se interesan por atenuar los efectos nocivos de una desaceleración económica.
En el siglo XVII, muchas preguntas se formulaban alrededor de juegos de salón en los que había apuestas monetarias. Nos podemos remitir a las contribuciones de Blaise Pascal (1623-1662) y Pierre de Fermat (1601-1665). En especial, la solución al Problema de los Puntos dio lugar a dos conceptos fundamentales en probabilidad: los coeficientes binomiales, que permiten contar las distintas formas en que puede ocurrir un resultado, y la esperanza condicional, que permite calcular qué podemos esperar cuando ya conocemos parte de la información. El problema consiste en determinar cómo debe repartirse la recompensa pactada por dos jugadores cuando el juego se interrumpe antes de concluir y cada uno necesita todavía cierto número de puntos para declararse ganador.
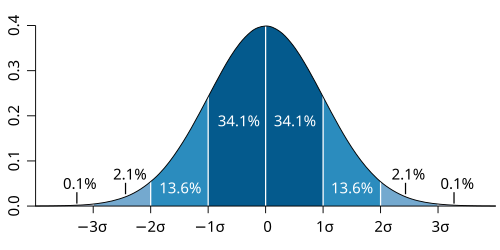
En el siglo XVII, la posibilidad de estimar la probabilidad de acontecimientos futuros era aún muy limitada, situación que comenzó a cambiar cuando se identificaron comportamientos típicos en la información que se recababa. Un ejemplo fueron los datos sobre la esperanza de vida de la población en Inglaterra, sometida entonces a epidemias frecuentes y devastadoras, sobre todo de peste bubónica, en las que falleció aproximadamente un cuarto de la población de Londres. En cierto sentido, las preguntas que involucraban al azar migraron de los salones de juego al mundo cotidiano. Las tablas de esperanza de vida se utilizaron ampliamente en estadísticas médicas, demografía y ciencia actuarial, dedicada al análisis matemático de riesgos, y sentaron las bases para un negocio en rápida expansión: la venta de rentas vitalicias, que permiten a quien las contrata recibir pagos periódicos hasta su fallecimiento.
El estudio de estas preguntas llevó la discusión mucho más allá de las ganancias o pérdidas de un juego y sentó las bases de la teoría de la probabilidad. Se comprendió que el condicionamiento a determinadas circunstancias modifica las posibilidades de ocurrencia de los escenarios que el observador considere de interés. En un terreno distinto, Iván Pavlov examinó experimentalmente, en el campo de la medicina, cómo determinadas condiciones podían modificar una respuesta a través de su teoría del condicionamiento clásico. Para él ya era claro que, a medida que crece la incertidumbre del contexto circundante, también aumenta el miedo ante los resultados.
Diversos campos del saber han encontrado en el fenómeno del azar un terreno común de estudio, fruto de una convergencia circunstancial. La botánica, la física y las finanzas han sido una fuente inagotable de preguntas sobre el papel de la incertidumbre en la evolución de las especies, el movimiento de las moléculas ante un cambio de temperatura o la predictibilidad de los precios de acciones que cotizan en las bolsas de valores. En la botánica tuvo lugar, en 1827, el descubrimiento de uno de los objetos matemáticos más interesantes y complejos: el movimiento browniano, ese desplazamiento irregular de pequeñas partículas suspendidas en un líquido o un gas, que debe su nombre al botánico irlandés Robert Brown.
Las observaciones microscópicas sobre este movimiento errático fueron motivo de estudio por reconocidos físicos a inicios del siglo XX. Albert Einstein construyó un modelo probabilista para describir el movimiento de las partículas y la probabilidad de encontrarlas en determinada posición en un instante dado, relacionando el problema con la ecuación del calor. En 1900, Louis Bachelier introdujo, de manera independiente, el movimiento browniano para modelar la dinámica de los precios de acciones en la bolsa de valores parisina. Su tesis doctoral, Théorie de la Spéculation, representa el punto de partida para el estudio riguroso y moderno de las finanzas. La construcción rigurosa del proceso que describían estas trayectorias fue realizada por Norbert Wiener en 1923.
El azar sirvió para calcular la esperanza de vida y modelar los precios de la bolsa.
Ahora bien, cuando se habla de finanzas o economía, las fuentes de incertidumbre deben analizarse cuidadosamente, pues las decisiones que se tomen a partir de ellas pueden afectar a amplios sectores de la población. El análisis de tasas de interés, contratos de compraventa, valuación de bonos, viabilidad de fondos de pensiones y riesgos demográficos, cibernéticos o ambientales debe fundamentarse con explicaciones coherentes sobre el comportamiento del mercado, datos económicos que sustenten el modelo de decisión elegido y criterios que permitan evaluar sus resultados.
Los desarrollos tecnológicos amplían los horizontes de la ciencia, abriendo nuevas vías de indagación y planteando desafíos cada vez más variados. En las matemáticas se abren campos de estudio modernos, en los que invariablemente se involucran otras disciplinas, alimentando la imaginación de mentes ávidas de conocimiento. Los modelos probabilistas han sido una pieza fundamental en la manera en que los sistemas informáticos son entrenados y aprenden para mejorar su desempeño. Históricamente, lo accidental o aleatorio ha sido un espacio para la lucidez, la revelación de fenómenos fascinantes o la belleza inesperada.
Hoy los modelos probabilistas están en las máquinas que aprenden.
Confiemos, por tanto, en que el azar continúe inspirando interrogantes y soluciones creativas ante los retos que así lo requieran.